Efter pres fra Sønderby Legal er det med virkning fra indeværende regnskabsår lykkedes at få en medlemsstat til at opgive kompleks dobbeltbeskatningsordning.
Når medlemsstaterne udformer deres nationale selskabsskatteregler skal de, som bekendt, gøre det under respekt for EU’s regler om det indre marked. Det påpegede EU-Domstolen allerede i midten af 80’erne. Fra tid til anden finder medlemsstater det alligevel fristende at udfordre EU-reglerne.
Et eksempel herpå fandt sted i 2019, hvor en medlemsstat besluttede at begrænse fradragsretten på royaltybetalinger mellem datterselskaber beliggende i medlemsstaten og moderselskaber beliggende i andre medlemsstater. Formålet med ordningen var at opnå flere penge i medlemsstatens kasse ved at begrænse datterselskabets fradragsret for den royalty, som selskabet skulle betale for brug af moderselskabets brand.
I den konkrete sag var moderselskabet beliggende i Danmark. Ordningen betød, at moderselskabet var skattepligtig i Danmark af de royaltybetalinger, som selskabet modtog fra sit datterselskab i den anden medlemsstat. Eftersom datterselskabet kun fik begrænset fradrag for sin betaling til moderselskabet, forelå der en beskatning af de samme penge både i Danmark og i den anden medlemsstat. Det vil sige dobbeltbeskatning.
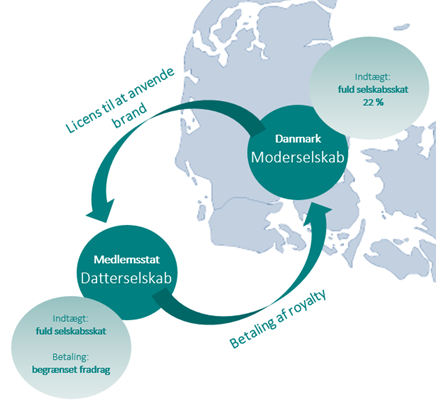
Fordelen for medlemsstaten var, at den kunne opkræve fuld beskatning af datterselskabets indtægt, uden at selskabet kunne få fuld fradrag for sin udgift til det danske moderselskab. Koncernen sad dermed fast i en skattemæssig ”skruestik”. Ifølge dobbeltbeskatningsoverenskomsten mellem Danmark og den pågældende medlemsstat, er det nemlig Danmark, der har beskatningsretten til royaltybetalinger, når betalingen sker til et dansk moderselskab.
Begrundelsen for at begrænse fradragsretten var at forhindre multinationale selskaber i at placere overskud fra medlemsstaten i lande, som har lavere beskatning end medlemsstaten selv. Denne begrundelse var uden indhold i den konkrete sag, fordi den danske selskabsskat er højere end medlemsstatens egen selskabsskat. Enhver tanke om omgåelse og ”skattely” var derfor helt modstridende.
Indtil dobbeltbeskatningen blev bragt til ophør, var den eneste mulighed for koncernen at opnå en såkaldt Advance Pricing Agreement (APA). En APA er en forhåndsaftale mellem skatteyderen og medlemsstatens skattemyndigheder, som fastlægger vilkårene for prisfastsættelsen af en eller flere bestemte fremtidige transaktioner mellem koncernens selskaber. Den tjener til at undgå uhensigtsmæssig skattemæssig behandling. Processen med at opnå en APA kan imidlertid være både langvarig og dyr.
Via EU-Kommissionen og Europa-Parlamentet lagde Sønderby Legal pres på medlemsstatens dobbeltbeskatningsordning, som medlemsstaten efterfølgende har valgt at afskaffe med virkning fra indeværende regnskabsår.
Har du spørgsmål til dette indlæg, er du mere end velkommen til at kontakte mig.
Gå ikke glip af vigtig juridisk viden - Tilmeld dig vores gratis nyhedsservice
her →
Skal din artikel også udgives via Jurainfo og udsendes direkte, via e-mail, til personer og virksomheder som specifikt efterspørger viden og kompetencer inden for dit område? Ansøg om en profil her.