Sagen (sagsnr. 23-0061122) handlede om et selskab, der anvendte en polsk underleverandør til at installere lagerautomater hos dets kunder. Skattestyrelsen anså arbejdet for arbejdsudleje efter kildeskattelovens § 2, stk. 1, nr. 3.
Skattestyrelsen lagde vægt på, at montage og installation er en del af at sælge lagersystemer. Videre mente Skattestyrelsen også, at den supervisor, selskabet havde hyret, reelt ledede arbejdet, og at underleverandøren ikke havde en reel økonomisk risiko. Kravet lød på 29.120 kr. i arbejdsmarkedsbidrag og 100.466 kr. i arbejdsudlejeskat, beregnet af betalinger på i alt 364.012 kr.
Selskabet var ikke enigt og mente, at parterne havde indgået entrepriseaftaler, og at underleverandøren var den reelle arbejdsgiver. Selskabet gjorde også gældende, at det ikke havde udvist forsømmelighed.
Fra kontrolbesøg til klage
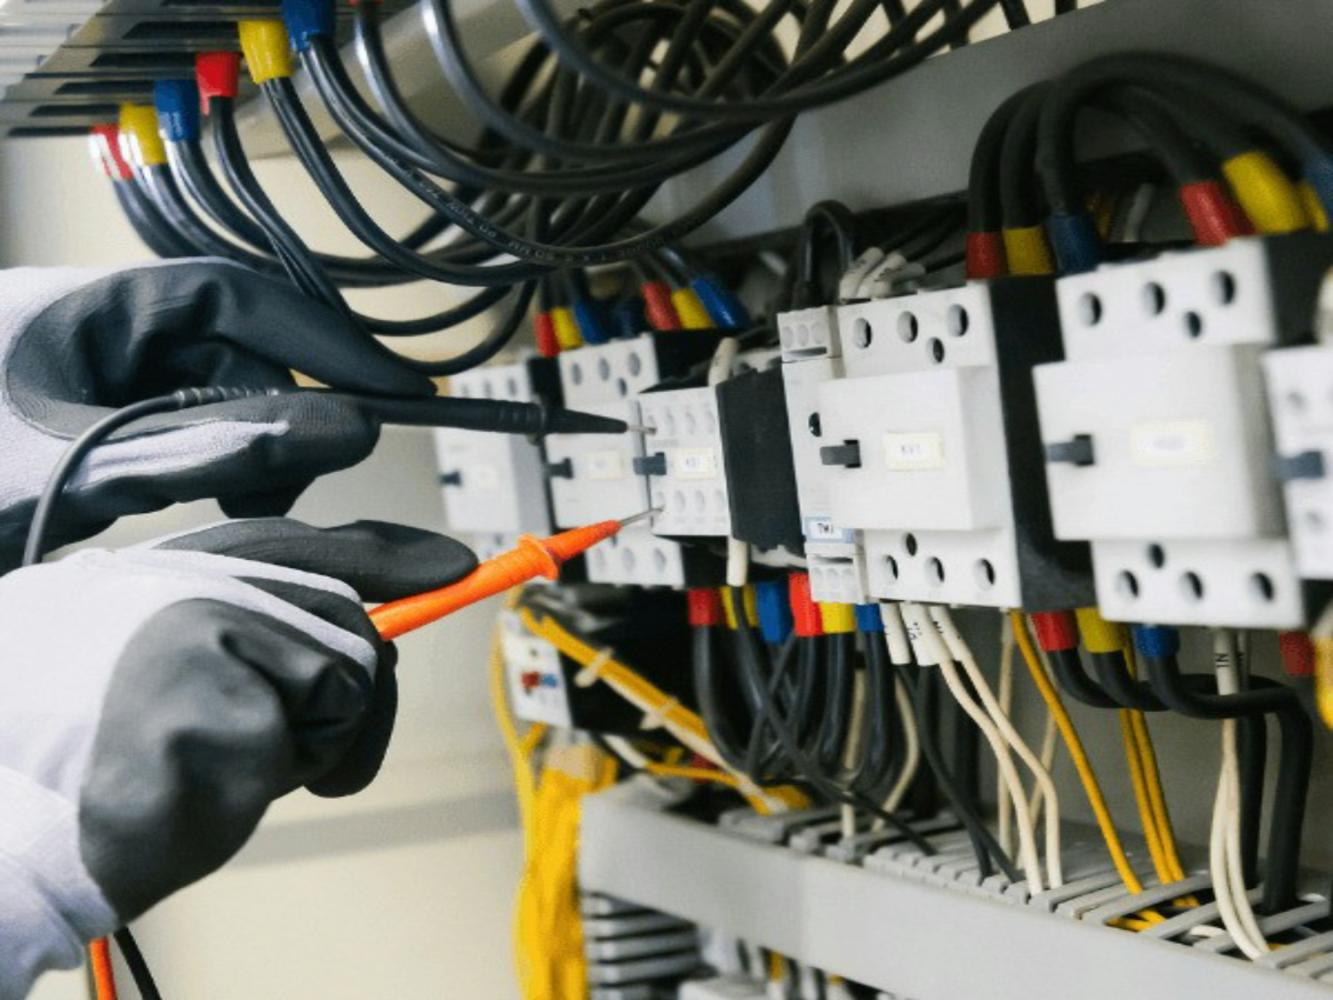
Skattestyrelsen foretog et uanmeldt kontrolbesøg i september 2022, hvor tre polske arbejdere installerede en lagerautomat, og der faldt afgørelse i sagen i april 2023 – en afgørelse, som selskabet valgte at klage over.
I sagen indgik bl.a. to entreprisekontrakter og tilhørende installationsmanualer. Under klagesagen blev der desuden fremlagt lønoplysninger. Skatteankestyrelsen indstillede fuldt medhold, og Skattestyrelsen tilsluttede sig indstillingen.
Kravet blev nedsat til 0 kr.
Landsskatteretten vurderede, at arbejdet var en naturlig del af selskabets drift. Det afgørende var derefter, om arbejdet var tilstrækkeligt udskilt, så underleverandøren havde hovedparten af ansvaret og den økonomiske risiko.
Landsskatteretten lagde vægt på, at kontrakterne beskrev arbejdsopgaverne med tilhørende samlings- og installationsmanualer og indeholdt vilkår om pris, betalingsplan, ansvar, instruktion, aflevering samt forsinkelse og mangler.
Landsskatteretten fandt, at kontrakternes vilkår om instruktion blev understøttet af arbejdernes oplysninger under kontrolbesøget. To af de polske arbejdere havde oplyst, at deres egen teamleder instruerede, førte tilsyn med og godkendte arbejdet. Den tredje var selv værkfører og oplyste, at klienten godkendte det endelige arbejde. Lønsedler og opgørelser viste desuden en betydelig margin mellem betalingerne og lønudgifterne.
Efter en samlet, konkret vurdering fandt Landsskatteretten, at arbejdet var tilstrækkeligt udskilt. De polske arbejdere var ikke arbejdsudlejet til selskabet, og selskabet skulle derfor ikke indeholde arbejdsudlejeskat og arbejdsmarkedsbidrag for 2022. Landsskatterettens afgørelse fra august 2026 ændrede Skattestyrelsens afgørelse fra 2023, og begge beløb blev nedsat til 0 kr.
Hvad viser afgørelsen?
Afgørelsen illustrerer, at udenlandske underleverandører ikke automatisk er arbejdsudleje, blot fordi de arbejder inden for en dansk virksomheds forretningsområde.
Sagen viser, at de faktiske forhold kan være afgørende. Der blev bl.a. lagt vægt på:
- hvad kontrakterne indeholdt, f.eks. arbejdsbeskrivelser, pris, ansvar og aflevering
- hvem der instruerede og førte tilsyn med arbejdet
- hvem der bar ansvaret og den økonomiske risiko for arbejdet
- om betalingerne alene dækkede løn, eller om der var en margin
Virksomheder, der bruger udenlandske underleverandører, kan have gavn af at kunne dokumentere, hvordan samarbejdet fungerer i praksis.
Vi har specialister inden for arbejdsudleje
Har du eller din virksomhed fået en henvendelse fra Skattestyrelsen om arbejdsudleje, er det vigtigt, at du reagerer hurtigt. Hos TVC Advokatfirma bistår vi løbende virksomheder, der bruger udenlandsk arbejdskraft, i sager om skatter og afgifter.
Har du spørgsmål til dette indlæg, er du mere end velkommen til at kontakte os.
Gå ikke glip af vigtig juridisk viden - Tilmeld dig vores gratis nyhedsservice
her →
Denne artikel er udgivet efter aftale med TVC Advokatfirma. Den er oprindeligt udgivet her.
Skal din artikel også udgives via Jurainfo og udsendes direkte, via e-mail, til personer og virksomheder som specifikt efterspørger viden og kompetencer inden for dit område? Ansøg om en profil her.